Domain schalenwaage.de kaufen?
Wir ziehen mit dem Projekt
schalenwaage.de um.
Sind Sie am Kauf der Domain
schalenwaage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schalenwaage.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
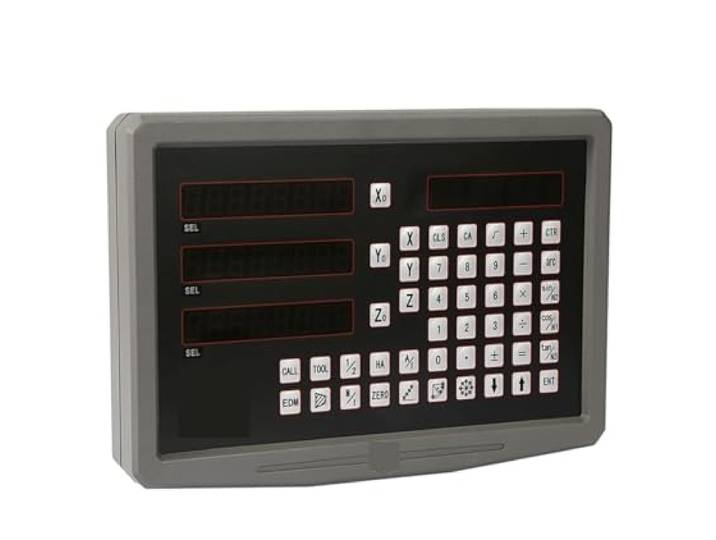
Digitale lineare Skala, 3-Achsen-Metallabdeckung, digitale Anzeige, Anzeige for Mühle, Bohren, Verkabelung, SchneidemaschineDigitale lineare Skala, 3-Achsen-Metallabdeckung, digitale Anzeige, Anzeige for Mühle, Bohren, Verkabelung, Schneidemaschine. 1. Das 3-Achsen-Digitalanzeige-DRO mit Metallabdeckung bietet außergewöhnliche Genauigkeit mit einer Auflösung von 0,1 µm bis 50 µm 2. Der DRO ist auf Langlebigkeit und Zuverlässigkeit ausgelegt und verfügt über eine robuste Metallabdeckung, die die empfindlichen elektronischen Komponenten vor und Beschädigungen schützt 3. Diese digitale Anzeige wird komplett mit dem notwendigen Zubehör geliefert, einschließlich einer Montagehalterung und einer Bedienungsanleitung 4. Das 3-Achsen-DRO ist mit einer Vielzahl von Bearbeitungsgeräten kompatibel, einschließlich Bohrmaschinen 5. Mit seiner intuitiven Digitalanzeige erleichtert das 3-Achsen-Digitalanzeigegerät mit Metallabdeckung die Überwachung von Messungen und verbessert die Effizienz des Arbeitsablaufs Farbe:One Color282,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
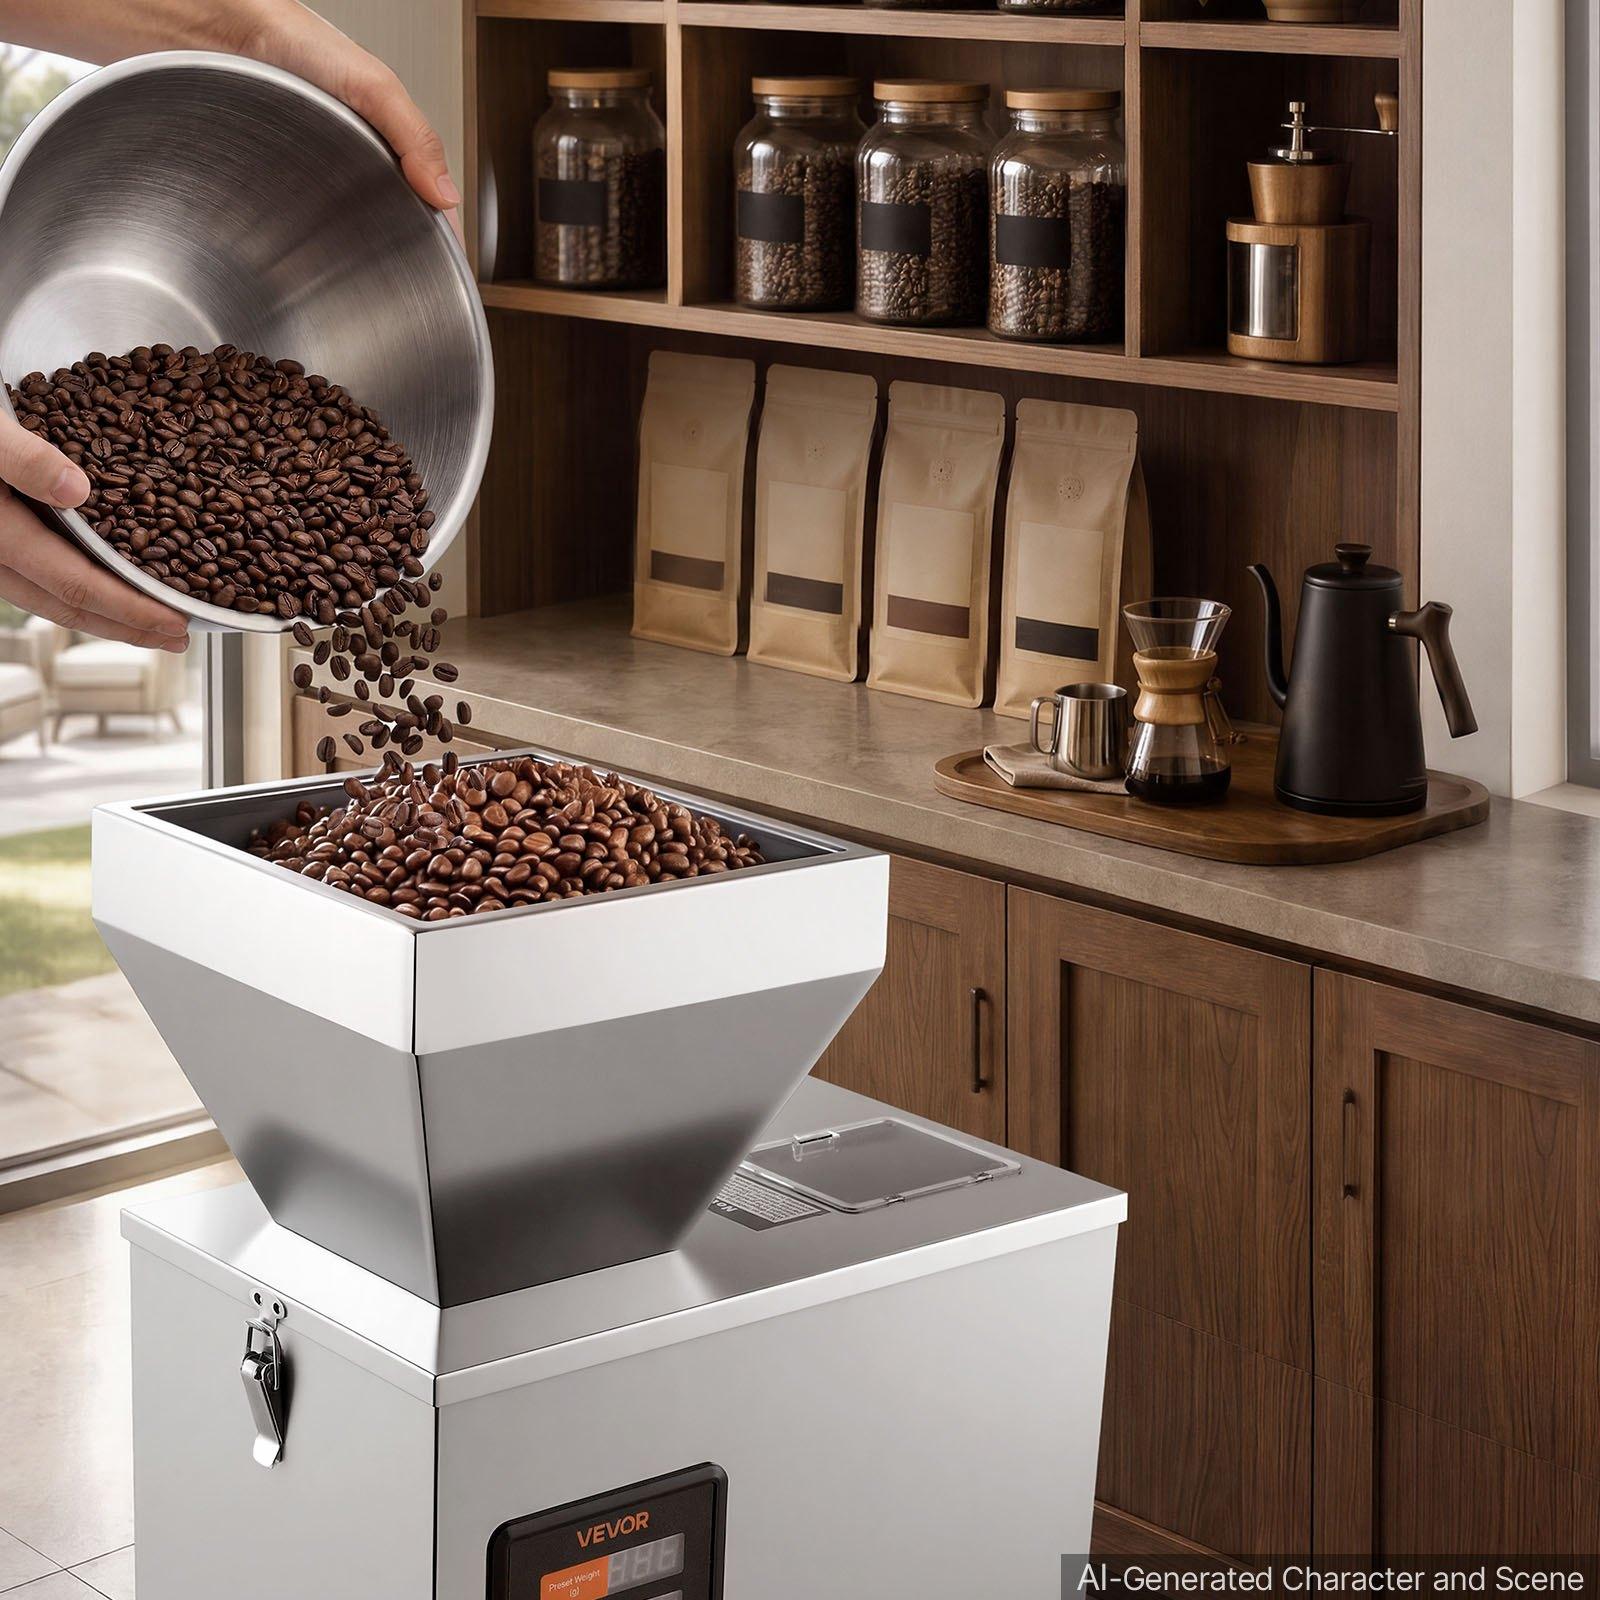
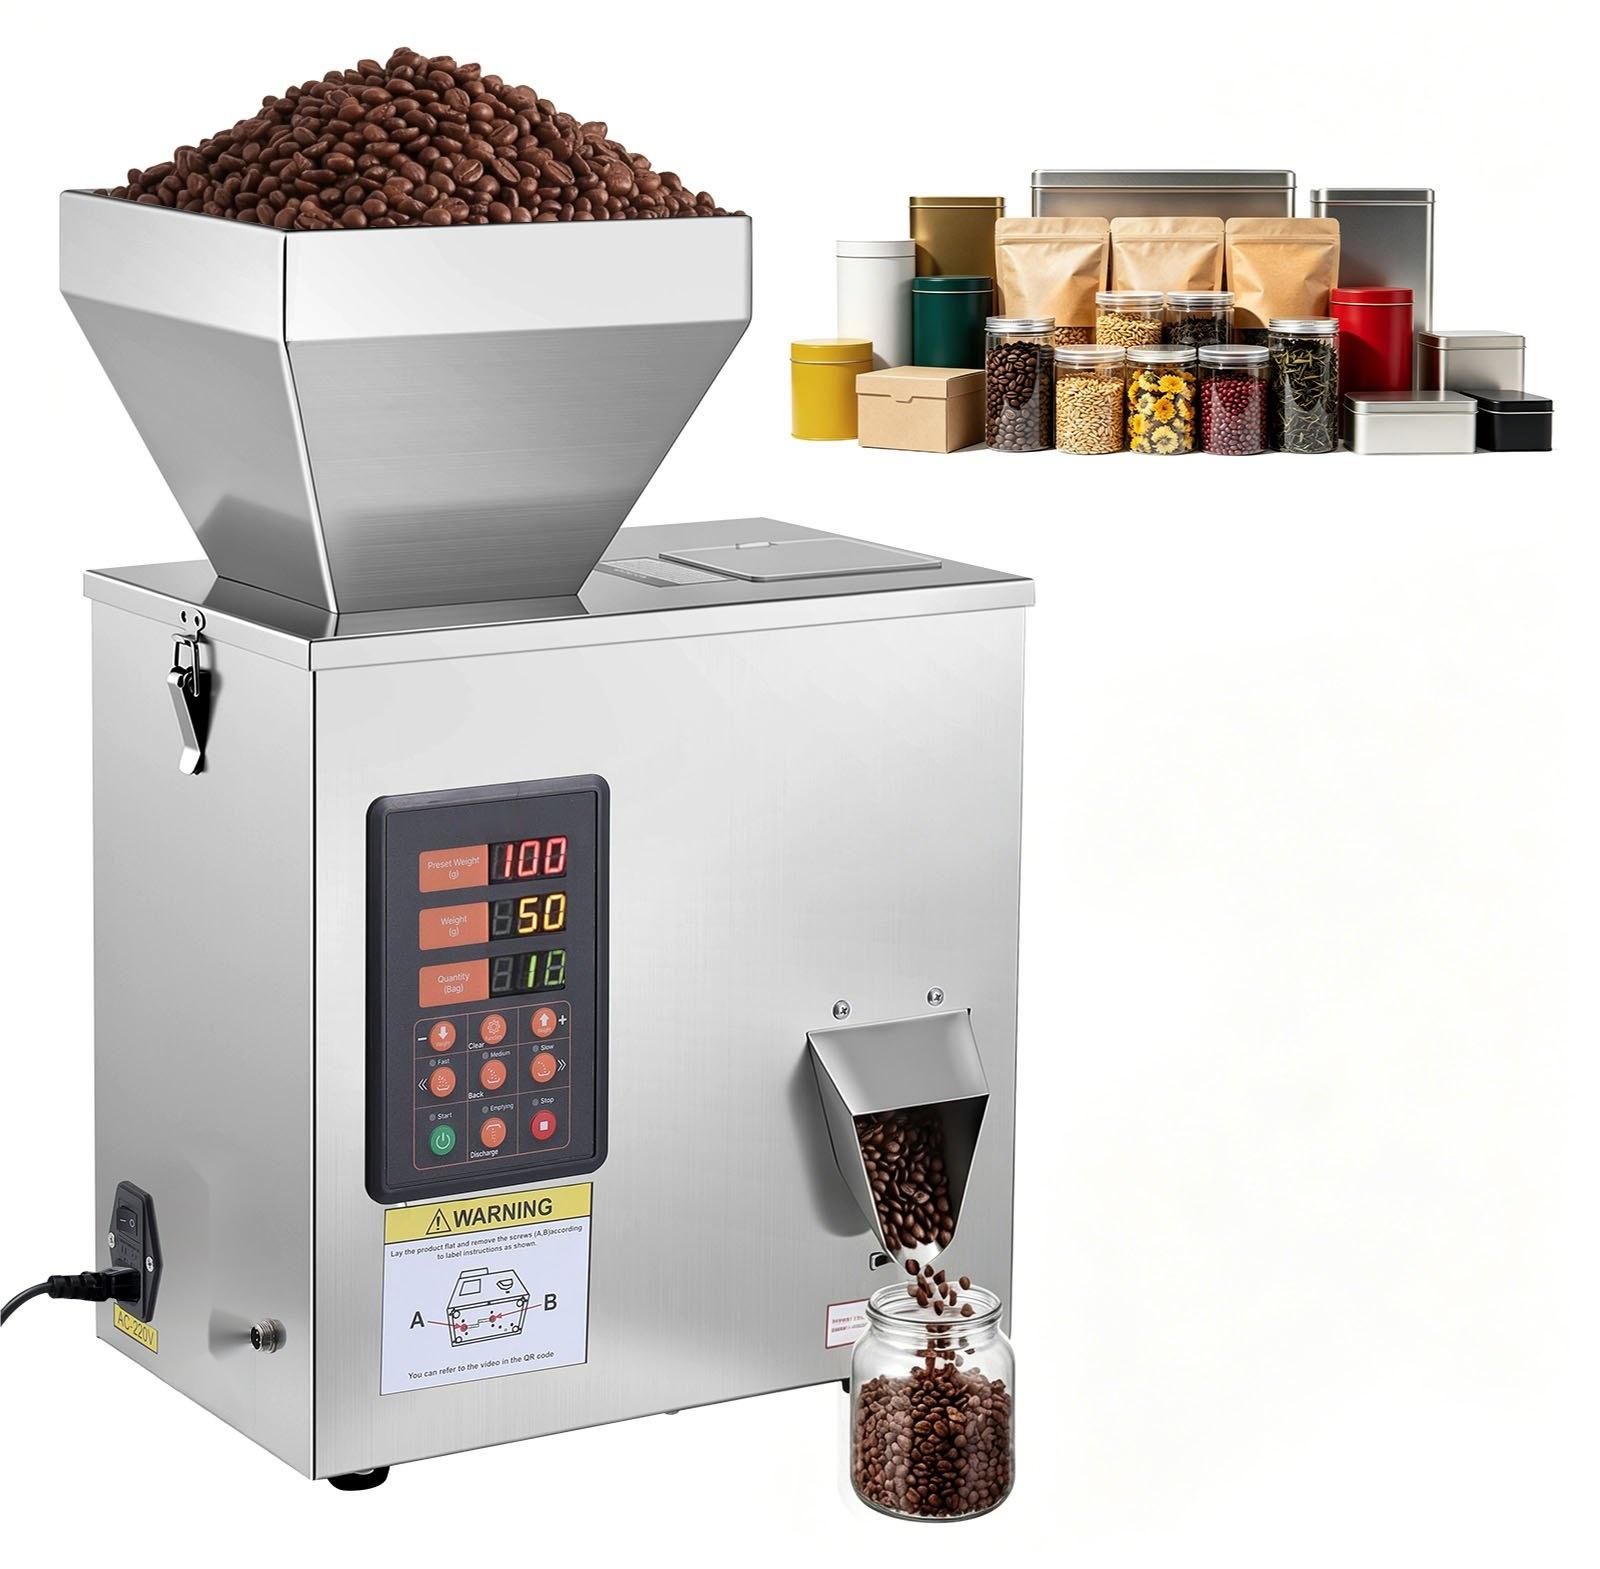
Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 3-200g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen GetreideEinfaches Befüllen: Unsere Abfüllmaschine verarbeitet schnell trockene Produkte mit einer Größe von 1-15 mm, wie z. B. Kaffeebohnen, Getreide, Gewürze, Tee und Glitzer. Nicht geeignet für feines Pulver (Kakao, Matcha), klebrige (Gummibärchen) oder glatte Produkte (Metallkugeln). Für sehr leichte Produkte (Minzblätter) wählen Sie bitte ein Modell mit der 2- bis 3-fachen Kapazität Trockene Pulver oder Granulate lassen sich mühelos von 3 bis 200 g portionieren Intelligente Steuerung: Ein-Knopf-Start zum einfachen Einstellen von Füllgewicht und -geschwindigkeit. Dieser Pulverfüller ermöglicht wiederholtes Befüllen nach einer Einrichtung. Entleerung und Zählung per Knopfdruck erleichtern die Portionskontrolle und die Entsorgung von überschüssigem Material für den nächsten Arbeitsgang Infrarotsensor: Die Infrarotsensorik ermöglicht eine schnelle und automatische Entleerung für eine komfortable Bedienung. Diese Abfüllmaschine verfügt über eine Bürste mit langem Griff und abnehmbare Verschlüss356,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
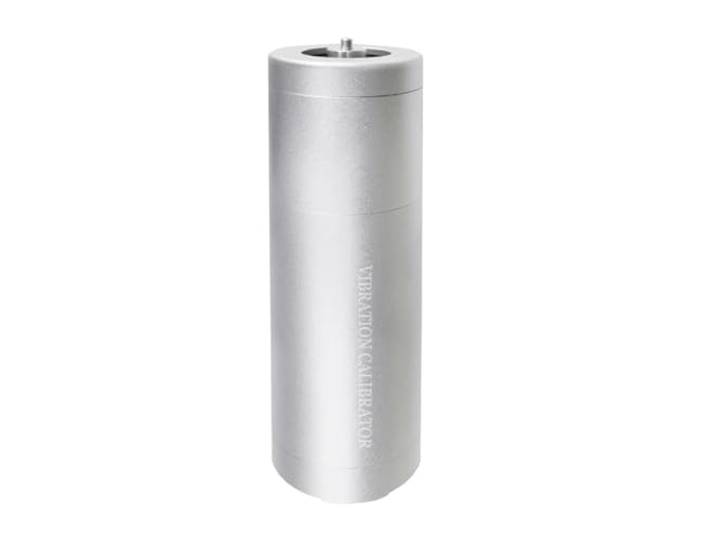
Vibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messenVibrationsmesser Vibrationskalibrator Sensoren Messrät Tester Kalibrierung, Handheld Shaker Kalibrieren Überprüfung von Beschleunigungsmesser Genau messen. Praktisch und tragbar: Der Vibration Calibrator ist ein leichter und kompakter Handschüttler, der sich leicht transportieren und for die Kalibrierung von Beschleunigungsmessern und Vibrationsüberwachungssystemen unterwegs verwenden lässt. nau und zuverlässig: Dieser Kalibrator ist speziell dafür auslegt, präzise und kontrollierte RMS-Vibration zu liefern und so eine naue Kalibrierung von Beschleunigungsmessern mit einem wicht von bis zu 150 g zu währleisten. Vielseiti Funktionalität: Mit der Fähigkeit, Schwingungssensoren anzutreiben und Schwingungsbeschleunigung, -schwindigkeit und -verschiebung zu messen, bietet dieser Kalibrator umfassende Testmöglichkeiten Einfache Handhabung und sicherer Transport: Dieser Vibrationskalibrator wird mit einer Tratasche liefert und ermöglicht eine bequeme Handhabung und einen sicheren Transport Spezifikationen for optimale Leistung: Dieser Kalibrator arbeitet mit einer Frequenz von 159,2 Hz ±0,5 % und bietet verschiedene Ausgabeoptionen for Beschleunigung, schwindigkeit und Verschiebung. Er liefert naue und konsistente Erbnisse. Farbe:One Color499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Digitale Waage im Taschenformat 200g / 0,01g GenauigkeitKleine Taschenwaage, die eine Kapazität von 200 g und eine Genauigkeit von 0,01 g hat. Die Digitalwaage verfügt über eine Tara-Funktion und warnt bei Überlastung. Präzisionswaage: Kleine Taschenwaage, die mehrere Einheiten (g / gn / oz / ozt / dwt / ct) unterstützt und eine Kapazität von 200 g und eine Genauigkeit von 0,01 g hat. Smarte Funktionen: Die Digitalwaage verfügt über eine Tara-Funktion und warnt bei Überlastung. Taschenformat: Dank ihrer minimalen Größe lässt sich die Waage bequem dorthin mitnehmen, wo Sie sie brauchen. Spezifikationen: Farbe: schwarz Größe: 9,7 × 9,7 × 3,1 cm Material: ABS Maximales Gewicht: 200 g Genauigkeit: 0,01 g Angetrieben durch 2 × AAA-Batterien (nicht im Lieferumfang enthalten) Lieferumfang: 1 × Mini-Digitalwaage16,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale lineare Skala, 3-Achsen-Metallabdeckung, digitale Anzeige, Anzeige for Mühle, Bohren, Verkabelung, SchneidemaschineDigitale lineare Skala, 3-Achsen-Metallabdeckung, digitale Anzeige, Anzeige for Mühle, Bohren, Verkabelung, Schneidemaschine. 1. Das 3-Achsen-Digitalanzeige-DRO mit Metallabdeckung bietet außergewöhnliche Genauigkeit mit einer Auflösung von 0,1 µm bis 50 µm 2. Der DRO ist auf Langlebigkeit und Zuverlässigkeit ausgelegt und verfügt über eine robuste Metallabdeckung, die die empfindlichen elektronischen Komponenten vor und Beschädigungen schützt 3. Diese digitale Anzeige wird komplett mit dem notwendigen Zubehör geliefert, einschließlich einer Montagehalterung und einer Bedienungsanleitung 4. Das 3-Achsen-DRO ist mit einer Vielzahl von Bearbeitungsgeräten kompatibel, einschließlich Bohrmaschinen 5. Mit seiner intuitiven Digitalanzeige erleichtert das 3-Achsen-Digitalanzeigegerät mit Metallabdeckung die Überwachung von Messungen und verbessert die Effizienz des Arbeitsablaufs Farbe:One Color282,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 3-200g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen GetreideEinfaches Befüllen: Unsere Abfüllmaschine verarbeitet schnell trockene Produkte mit einer Größe von 1-15 mm, wie z. B. Kaffeebohnen, Getreide, Gewürze, Tee und Glitzer. Nicht geeignet für feines Pulver (Kakao, Matcha), klebrige (Gummibärchen) oder glatte Produkte (Metallkugeln). Für sehr leichte Produkte (Minzblätter) wählen Sie bitte ein Modell mit der 2- bis 3-fachen Kapazität Trockene Pulver oder Granulate lassen sich mühelos von 3 bis 200 g portionieren Intelligente Steuerung: Ein-Knopf-Start zum einfachen Einstellen von Füllgewicht und -geschwindigkeit. Dieser Pulverfüller ermöglicht wiederholtes Befüllen nach einer Einrichtung. Entleerung und Zählung per Knopfdruck erleichtern die Portionskontrolle und die Entsorgung von überschüssigem Material für den nächsten Arbeitsgang Infrarotsensor: Die Infrarotsensorik ermöglicht eine schnelle und automatische Entleerung für eine komfortable Bedienung. Diese Abfüllmaschine verfügt über eine Bürste mit langem Griff und abnehmbare Verschlüss356,99 €*Versand: 39,99 €Sichere Weiterleitung zum Anbieter
-
Pulverabfüllmaschine - Automatischer Pulver- und Granulatdosierer - Dosierbereich 3-200 g - Intelligentes Wiegen - Hohe Genauigkeit - Edelstahlkonstruktion - Für Nüsse, Samen, Tee und GetreideAutomatische Abfüllmaschine für trockene Produkte mit präziser Dosierung von 3 bis 200 g. Die robuste Edelstahlkonstruktion, intelligente Wiegetechnik und einfache Bedienung machen das Tischgerät ideal für Kaffeebohnen, Tee, Samen, Nüsse, Getreide und Gewürze. Ihre Vorteile Präzises Wiegen und Abfüllen von 3-200 gGeeignet für trockene Produkte mit 1-15 mm KorngrößeIntelligente Steuerung mit Ein-Knopf-BedienungInfrarotsensor für automatische EntleerungLebensmittelechter Edelstahl 304 für hohe Langlebigkeit Präzise Dosierung Zwei Vibrationsmotoren und ein hochpräziser Wiegesensor ermöglichen eine gleichmäßige Portionierung und reduzieren Materialverluste. Das Füllgewicht lässt sich für trockene Pulver, Granulate und ähnliche Produkte flexibel zwischen 3 und 200 g einstellen. Einfache Bedienung Füllgewicht und Geschwindigkeit werden bequem eingestellt. Nach der Einrichtung kann die Maschine wiederholt abfüllen. Funktionen zum Entleeren und Zählen per Knopfdruck erleichtern die Portionskon446,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 3-200g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen GetreideVEVOR Pulverabfüllmaschine Partikelspender Pulverfüller Automatisch 3-200g, Intelligentes Wiegen & Abfüllen, Edelstahlkonstruktion, Hohe Genauigkeit, Ideal für Nüsse Samen Tee Kaffeebohnen Getreide Trichter Deckelverriegelung Sichtfenster Geeignet für verschiedene Materialien Infrarotsensorik Sichtfenster Füllmenge: 3-200 g,Nettogewicht: 20,2 lbs / 9,17 kg,Produktabmessungen: 15,0 x 9,6 x 20,9 Zoll / 380 x 245 x 530 mm,Artikelmodellnummer: F-200-V2,Produkttyp: Reine Abfüllmaschine (Tischgerät),Spannung/Frequenz: 230 V / 50 Hz188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.